Cobrar en línea en Panamá: Yappy, Clave y tarjetas
Yappy es lo que más usa un comercio pequeño aquí, pero no cubre todo. Qué conviene aceptar, qué pide cada método y cómo entra el pago a tu sistema.
La pregunta llega casi siempre al revés de como conviene responderla: "¿cuánto cuesta poner un botón de pago?". El botón es la parte barata. Lo que decide si el cobro en línea te sirve es qué métodos aceptas, quién confirma que el pago entró y qué pasa en tu sistema después de esa confirmación.
Abajo va qué métodos tienen sentido en Panamá hoy, uno que conviene dejar fuera, y por qué la parte importante del proyecto es la confirmación y no la pasarela. Antes, lo que pasa cuando el cobro funciona y la conciliación no.
Pagos que entran y nadie concilia
Los pagos entraban por Yappy y alguien los cruzaba a mano con los pedidos
Un catálogo en línea, un número de Yappy y una hoja de cálculo
Una tienda de repuestos que empezó a vender por su sitio. El cliente elegía, mandaba el pago por Yappy y escribía por WhatsApp avisando. En la tienda, alguien revisaba el movimiento en el banco, buscaba el pedido y lo marcaba como pagado en una hoja.
Dos pedidos despachados sin pago y uno pagado sin despachar
El cruce manual falla de dos maneras, y las dos aparecieron el mismo mes. Se despachó mercancía contra un pago que nunca entró, porque el cliente mandó la captura de otra transferencia. Y un cliente que sí pagó esperó tres días, porque su aviso se perdió en la cola de WhatsApp. El segundo error cuesta más: ese cliente no vuelve.
La confirmación del pago entra al sistema, no a un chat
Se integró el cobro de modo que la confirmación la reciba el sistema directamente desde el proveedor de pago, contra el identificador del pedido. El pedido cambia de estado solo cuando esa confirmación llega, y el aviso al cliente sale de ahí. La captura de pantalla dejó de ser evidencia de nada.
El estado del pedido lo decide el pago, no una persona
Dejó de haber pedidos despachados sin cobrar y pagos sin pedido asociado. Lo que más agradeció el equipo fue algo menor en apariencia: el cierre del día ahora cuadra sin que nadie revise el banco movimiento por movimiento.
¿Qué conviene aceptar en Panamá?
Aquí la respuesta no es la misma que en un artículo escrito para otro país. Entre comercios pequeños, Yappy es el método que un comprador local ya tiene instalado y sabe usar, y es también el que se activa con menos trámite. Si solo vas a aceptar un método, ese es.
Pero Yappy no cubre todo, y conviene saber qué deja afuera antes de montar el cobro completo sobre él.
| Método | Para qué sirve mejor | Qué deja afuera | Dónde se consulta |
|---|---|---|---|
| Yappy | Venta local a consumidor, pago inmediato | Clientes fuera de Panamá | Yappy |
| Tarjetas Visa y Mastercard | Venta al exterior, pagos recurrentes, empresas | Pide contrato con una pasarela o adquirente | la pasarela que elijas |
| Clave y transferencia ACH | Cobros a otras empresas y montos altos | Confirmación no siempre inmediata | tu banco |
| Nequi | Nada nuevo: deja de operar en Panamá | Todo, a partir del corte | La Prensa |
Información consultada el 27 de octubre de 2026. La última fila es la que más nos ha tocado explicar últimamente: Banistmo anunció el cierre de Nequi en Panamá con corte el 31 de diciembre, así que montar un cobro nuevo ahí es trabajo con fecha de vencimiento.
¿Por qué la pasarela es la parte fácil?
Porque cobrar es un problema resuelto. Las pasarelas funcionan, los bancos cobran y el botón se pone. Lo que sigue roto en casi todas las pymes que vemos es lo que pasa después de que el dinero entró.
El patrón que encontramos una y otra vez: el cliente paga, manda la captura por WhatsApp y una persona cruza eso con el movimiento del banco y con el pedido. Tres fuentes y un humano en el medio. Funciona hasta que el volumen sube o hasta que alguien manda la captura equivocada.
La confirmación tiene que llegarle al sistema
Lo que montamos es que el proveedor de pago avise directamente a tu sistema, con el identificador del pedido incluido, y que el estado del pedido cambie con ese aviso. Es una integración de pocos días cuando el sistema permite recibirla, y es lo que elimina a la persona del medio.
Y tiene que ser idempotente, que es la parte aburrida
Los avisos de pago se repiten. El proveedor reintenta si tu sistema tardó en contestar, y si cada aviso se procesa como nuevo, acabas con pedidos duplicados o con dos despachos del mismo artículo. Se resuelve guardando el identificador de la transacción y descartando lo que ya se procesó. Nadie pide esto en una cotización y es lo que separa un cobro que funciona de uno que genera reclamos el mes tres.
La conciliación es el premio
Cuando la confirmación entra al sistema, el cierre del día cuadra solo. Esa es la parte que no se ve en la demostración y es la que la administración nota: se acaba la revisión del banco movimiento por movimiento.
¿Qué pide cada método del lado técnico?
Yappy se integra con su botón de pago y su confirmación hacia tu sistema, y es la ruta más corta para un comercio pequeño. Las tarjetas requieren una pasarela o un adquirente, con su contrato, y ahí hay que mirar dos cosas con cuidado: cuándo te liquidan el dinero y cómo manejan los reembolsos. Los cobros entre empresas por ACH se parecen más a una transferencia que a un cobro en línea, y la confirmación puede no ser inmediata, así que el flujo tiene que soportar un pedido “pagado, pendiente de acreditar”.
En un local físico el problema es el mismo con otra cara: cada venta tiene que quedar registrada con el medio de pago que realmente se usó, o el cierre de caja no cuadra al final del turno. Es una de las piezas que tocamos al modernizar el punto de venta de un restaurante.
Nuestra opinión sobre un error que vemos seguido: aceptar seis métodos de entrada. Cada uno agrega una confirmación distinta, una conciliación distinta y una forma distinta de devolver dinero. Es más barato arrancar con Yappy y tarjetas bien integrados, y agregar el tercero cuando un cliente real lo pida.
Cobrar es la mitad: después hay que emitir la factura, y en Panamá eso pasa por la DGI. Cuándo alcanza el facturador gratuito y cuándo toca contratar un PAC está en facturación electrónica en Panamá.
Si el pago entra bien pero después nadie avisa al cliente, eso se resuelve aparte y está en avisarle al cliente en qué va su pedido. Y el resto de lo que conectamos con servicios de terceros está en software, APIs e integraciones.
Lo que conviene recordar
- Yappy es el método que un comprador local ya usa. Si aceptas uno solo, ese.
- No montes un cobro nuevo sobre Nequi: deja de operar en Panamá, con corte el 31 de diciembre.
- La pasarela es la parte fácil. El proyecto está en que la confirmación del pago le llegue al sistema.
- Los avisos de pago se repiten: hay que procesarlos una sola vez o aparecen pedidos duplicados.
- Pedir la captura de pantalla funciona con cinco pedidos al día y produce despachos sin cobro con cincuenta.
Preguntas frecuentes
Si tu caso no encaja en ninguna, escríbenos y lo vemos.
¿Qué métodos de pago conviene aceptar en Panamá?
Yappy primero, porque es lo que más usa un comprador local y lo que un comercio pequeño activa más rápido. Después tarjetas Visa y Mastercard, que es lo que necesitas para vender fuera del país o a empresas. Clave y transferencia ACH aplican sobre todo en cobros a otras empresas.
¿Nequi sigue siendo una opción?
No conviene montar un cobro nuevo sobre Nequi en Panamá: Banistmo anunció que deja de operar aquí, con corte el 31 de diciembre, y sus clientes pasan a sus propios productos. Si hoy cobras por ahí, esto es una migración con fecha.
¿Qué es más importante, la pasarela o la confirmación?
La confirmación. Cualquier pasarela cobra bien; lo que diferencia una integración buena de una mala es que el sistema sepa, sin que nadie se lo diga, que ese pago corresponde a ese pedido. Sin eso vuelves a tener a una persona cruzando capturas con movimientos del banco.
¿Sirve pedirle al cliente que mande la captura del pago?
Sirve para empezar y no escala. Una captura no prueba que el dinero entró, se puede repetir y obliga a alguien a revisar el banco. Funciona con cinco pedidos al día; con cincuenta, produce despachos sin cobro y clientes que pagaron esperando.
¿Cuánto cobra cada método?
Depende del banco o del proveedor y cambia con el volumen, así que el número hay que pedirlo. Lo que conviene comparar además de la comisión es cuándo te liquidan el dinero y si entregan una confirmación automática al sistema, porque eso último es lo que ahorra trabajo todos los días.
¿Esto te está pasando?
Cuéntanos tu caso y te decimos si tiene solución y cuánto trabajo implica, sin costo.
Hablar por WhatsAppSeguir leyendo
Integrar tu sistema con Factura Fácil: el agente local y facturar sin internet
Qué pide una integración con Factura Fácil de tu sistema, qué es el agente que se instala en tu local, y qué se puede y qué no se puede hacer sin conexión.
Leer →
Integrar tu sistema con Siteck: qué hace falta y qué pasa cuando falla
Qué datos pide un PAC antes de la primera factura, qué recibe tu cliente, qué pasa cuando se cae el internet y cómo se corrige una factura ya emitida.
Leer →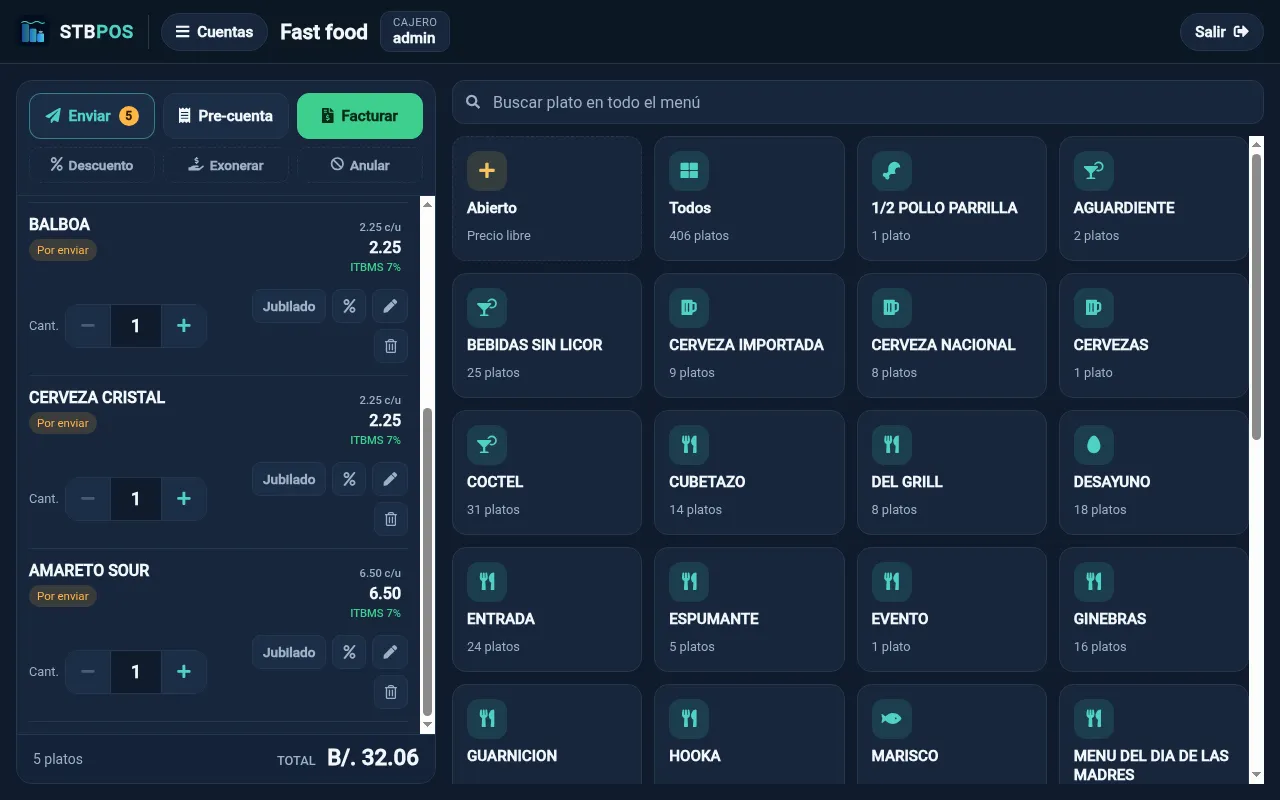
Modernizar un sistema POS de restaurante: qué se rehace y qué se conserva
Un punto de venta viejo no se tira entero. Qué partes se rehacen, cuál es la que no se puede volver a comprar, y cómo se hace sin parar la operación.
Leer →